
2026.11.10 ブログ
持株会社スキームの否認リスクとは|後継者の新会社による自社株買取りを税理士が解説
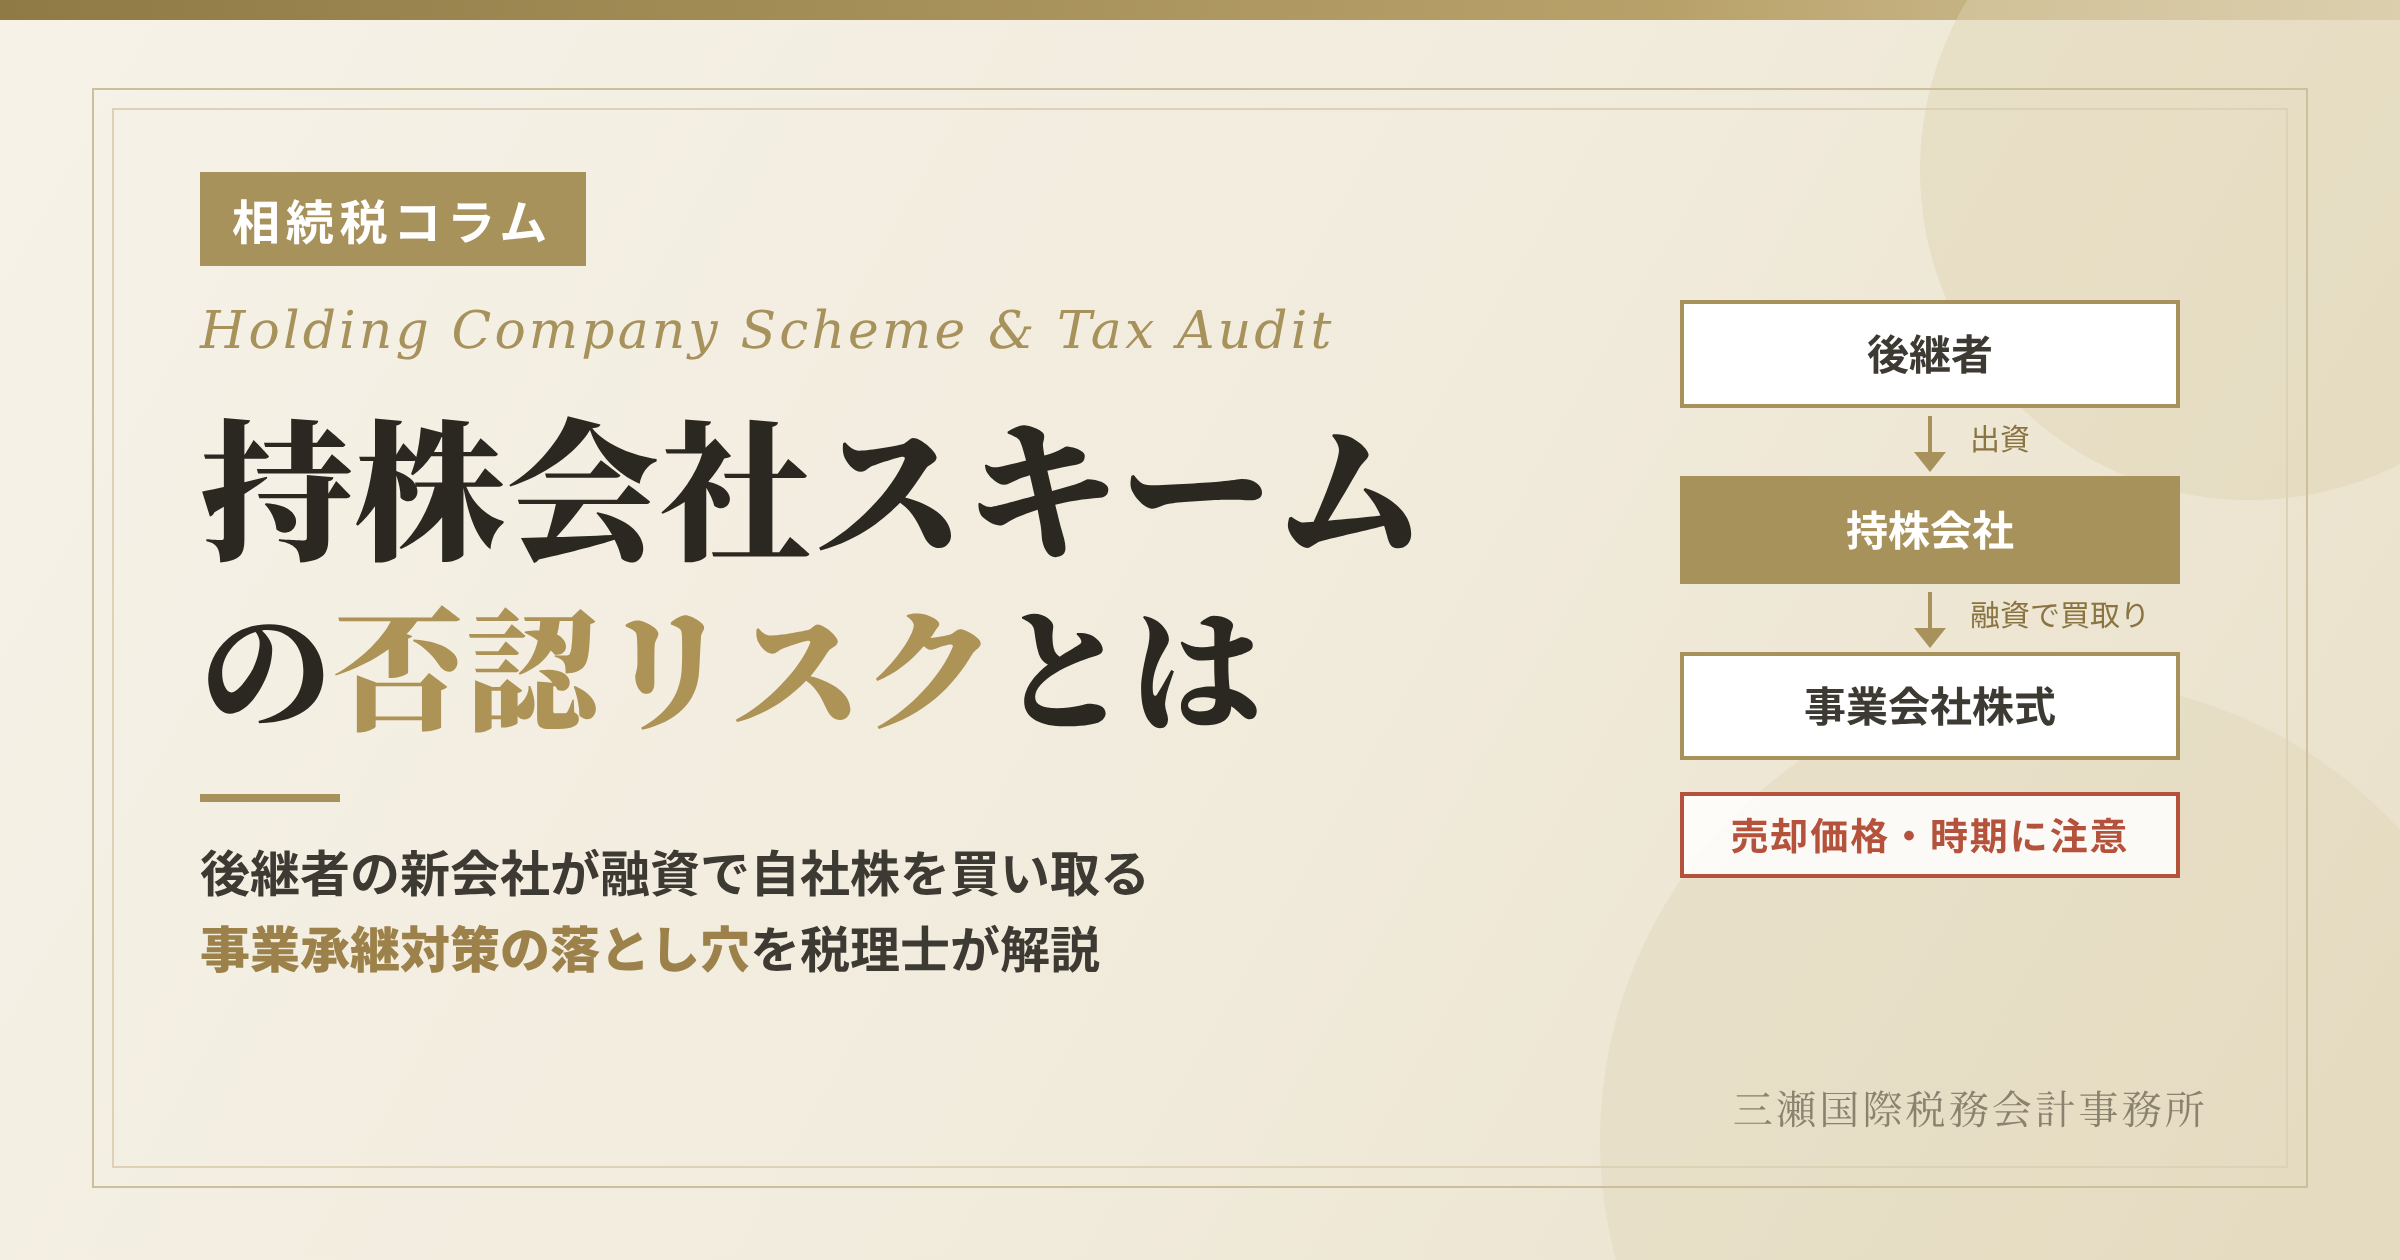
持株会社スキームとは、後継者が新たに会社(持株会社)を設立し、その会社が金融機関から融資を受けて、先代経営者が持つ自社株を買い取る事業承継の手法です。「後継者の手元資金が不要」「先代は株を現金化できる」「相続税の対策になる」といった説明とともに、金融機関から提案を受けるケースが今も少なくありません。
一方で、このスキームをめぐっては税務調査で否認された事例が報じられているほか、先代から新会社への売却価格が低すぎるとして課税された裁判例もあります。本コラムでは、相続・事業承継を専門とする税理士の立場から、持株会社スキームの仕組みと、否認・課税につながる典型的なポイント、提案を受けたときの確認事項を整理します。
1. 持株会社スキームの仕組み
一般的な持株会社スキームは、次の4つのステップで進みます。
- 後継者が出資して、新会社(持株会社)を設立する
- 新会社が金融機関から、株式の買取資金を借り入れる
- 新会社が先代経営者から、事業会社の株式を買い取る
- 事業会社から新会社へ配当し、その配当で借入金を返済する
持株会社スキームの一般的な流れ
実行後は「後継者 → 持株会社 → 事業会社」という資本関係になり、後継者は持株会社を通じて事業会社を間接的に支配します。先代経営者は株式の売却代金を受け取り、税金は株式の譲渡所得として約20%(所得税・住民税・復興特別所得税の合計20.315%)の分離課税で済みます。
ただし、借入金を実際に返済するのは事業会社の利益(配当)です。表面上は持株会社の借入でも、実質的には事業会社が長期間にわたって返済を負担することになる点は、最初に理解しておく必要があります。
2. なぜ相続税対策になると言われるのか
このスキームが相続税対策として説明される主な理由は、次の2つです。
(1)自社株が相続財産から外れ、株価上昇の影響を受けなくなる
先代が株式を売却すると、その後に事業会社の業績が伸びて株価が上がっても、先代の相続財産は増えません。株価が上がり続けている会社ほど、早めに株式を移す意味があると説明されます。
(2)持株会社の株価は、借入金と含み益の控除で低く抑えられる
持株会社の株価は、保有する事業会社株式の価値から借入金を差し引いて計算されます。また、将来の株価上昇分(含み益)については、純資産価額の計算で法人税額等相当額(37%)を控除できます。
もっとも、先代の手元には株式の代わりに売却代金(現金)が残ります。現金は額面どおりに評価されるため、実行直後はかえって相続財産が増えることもあります。譲渡所得税と将来の相続税を合計して比較しなければ、本当に有利かどうかは判断できません。
(3)見落としがちなデメリット
税金以外にも、実行前に確認しておきたい点があります。
- 返済負担が長く続く:買取額が大きいほど借入も増え、事業会社は利益の多くを配当に回し続けることになります。設備投資や人材への投資に使える資金が減り、業績が落ちた年には返済が重荷になります。
- 持株会社の維持コスト:法人住民税の均等割、決算・申告の費用など、会社が1社増える分の管理コストが毎年かかります。
- 評価方式の制約:持株会社は総資産の大半が株式になりやすく、「株式保有特定会社」に該当すると純資産価額でしか評価できません。設立から3年未満の会社も純資産価額で評価されるため、想定した株価の引下げ効果が出ないことがあります。
- 事業承継税制との関係:株式を売却で移すと、相続税・贈与税の納税猶予(事業承継税制)は使えません。どちらが有利か、事前に比較が必要です。
3. 税務調査で否認された事例と裁判例
(1)2016年の新聞報道
2016年8月、取引銀行から提案された「持株会社へ自社株を売却する」節税策を実行した中小企業の経営者が、税務署に否認されて課税され、国を相手に訴訟を起こすケースが増えている、と報道されました。この報道は税理士業界や金融機関に大きな衝撃を与え、専門誌でも繰り返し取り上げられています。
ただし、報道された事案の詳細は公表されていません。また、このスキームそのものを正面から否認した判決や公表裁決は、現時点では確認できません。実務家の分析では、否認されたのは「持株会社化の直後に株式を贈与した」「相続の直前に実行した」など、節税以外の目的が見えにくい事例だったのではないかとされています。
(2)先代からの売却価格が低すぎるとして課税された裁判例
判決で確定しているのは、個人から法人への株式の売却価格をめぐる課税です。東京地裁令和4年2月14日判決(最高裁で上告棄却・不受理)では、同族会社が代表者(父)から自社株を1株1,500円で取得し、同じ価格で取締役の長男に譲渡しました。裁判所は株式の時価を1株17,577円と認定し、次のように判断しました。
- 父には、時価で売却したものとみなして譲渡所得を課税(所得税法59条のみなし譲渡)
- 長男には、時価との差額を役員給与として課税
- 会社には、その給与にかかる源泉所得税の納付義務
持株会社スキームでも、先代から新会社への売却価格を相続税評価額などで低く決めると、同じ構図で課税されるおそれがあります。
(3)財産評価基本通達「総則6項」による否認
財産評価基本通達には、通達どおりの評価が「著しく不適当」な場合に、国税庁長官の指示で評価し直すことができる規定(いわゆる総則6項)があります。最高裁令和4年4月19日判決(裁判所ウェブサイト)は、相続税の負担軽減を意図した借入・購入があった不動産について、この考え方による課税を認めました。
非上場株式でも、相続直前の増資・配当で評価方式を有利に切り替えた事案について、東京高裁令和7年6月19日判決が国側の主張を認めています。持株会社の評価を不自然に引き下げる仕組みを組み合わせると、同様のリスクが生じます。
4. 否認・課税につながる3つのポイント
| リスク | 内容 | 根拠となる規定 |
|---|---|---|
| ① 売却価格 | 先代から新会社への売却価格が時価の2分の1未満だと、時価で売ったものとみなして課税される | 所得税法59条、所得税基本通達59-6 |
| ② 評価の引下げ | 株式保有特定会社外しなどで持株会社の株価を不自然に下げると、通達によらない評価で否認される | 財産評価基本通達6項(総則6項) |
| ③ 行為の不自然さ | 節税以外に経済的な合理性がない同族会社の取引は、税負担を不当に減らすものとして否認される | 相続税法64条(同族会社等の行為計算の否認) |
特に注意したいのは、実行のタイミングと目的の説明です。先代が高齢や病気で相続が近い時期の実行、持株会社化と同時の株式贈与、金融機関の提案書に「相続税対策」とだけ書かれている状態などは、税務調査で不利に働きやすくなります。
5. 売却価格(時価)の算定方法
個人が法人に非上場株式を売るときの時価は、所得税基本通達59-6(国税庁:改正の趣旨説明)により、財産評価基本通達(国税庁)の方法に次の条件を付けて計算します。
| 項目 | 相続税の評価 | 個人→法人の売買(59-6) |
|---|---|---|
| 株主区分 | 取得者の取得後の議決権で判定 | 売主の譲渡直前の議決権で判定 |
| 会社規模 | 大会社・中会社・小会社で区分 | 中心的な同族株主の売却は常に小会社として計算 |
| 土地・上場株式 | 路線価・相続税評価額 | 譲渡時の時価 |
| 法人税額等相当額 | 評価差額の37%を控除 | 控除しない |
上記の裁判例では、類似業種比準価額11,357円と純資産価額23,798円を0.5ずつ組み合わせ(11,357円×0.5+23,798円×0.5)、17,577円が時価とされました。このように、売買の時価は相続税評価額より高くなるのが通常です。売却価格が上がれば先代の譲渡所得税も増えるため、節税効果が想定より小さくなることがあります。
6. 金融機関から提案を受けたときのチェックリスト
持株会社スキームは違法なものではなく、後継者への株式集約や、兄弟間の公平な財産分けなど、経営上の目的があれば有効な選択肢になり得ます。提案を受けたら、次の点を確認しましょう。
- 売却価格は、所得税基本通達59-6の時価(小会社扱い・法人税額等相当額控除なし・土地は時価)で算定されているか
- 先代の譲渡所得税と、売却代金が現金で残ることによる将来の相続税まで含めて試算されているか
- 持株会社が株式保有特定会社に該当しないか。外すための追加借入や不動産購入が組み込まれていないか
- 先代の年齢や健康状態から見て、相続直前の実行と受け取られるおそれはないか
- 節税以外の経営上の目的を、書面で説明できるか
- 借入金の返済原資となる事業会社の配当余力に、無理はないか
融資を前提とする提案では、借入額や実行時期が先に決まっていることもあります。税理士に、税負担の総額と否認リスクの両面から検証してもらうことが大切です。
7. よくあるご質問
- 持株会社スキームを実行すると、必ず税務署に否認されますか?
- 必ず否認されるわけではありません。後継者が持株会社を設立し、適正な時価で株式を買い取る通常の形であれば、事業承継のための取引として認められるのが一般的です。否認リスクが高まるのは、相続直前の実行や、評価を不自然に下げる仕組みを組み合わせた場合です。
- 先代から持株会社への売却価格は、相続税評価額で決めてもよいですか?
- 注意が必要です。個人から法人への売却では、所得税基本通達59-6による時価が基準となり、相続税評価額より高くなるのが通常です。時価の2分の1未満で売却すると、先代は時価で売ったものとみなして譲渡所得税が課されます。
- 持株会社スキームで相続税は必ず安くなりますか?
- 必ずではありません。先代の手元に売却代金が現金で残るため、実行直後はかえって相続財産が増えることもあります。譲渡所得税と将来の相続税を合計し、実行しない場合と比較して判断する必要があります。
8. まとめ
後継者の新会社が融資を受けて先代の自社株を買い取る持株会社スキームは、事業承継を短期間で進められる一方で、売却価格・評価の引下げ・実行のタイミングによっては、みなし譲渡課税や総則6項による否認を受けるリスクがあります。また、2026年には国税庁の有識者会議で非上場株式の評価方法の見直しが議論されており、今後の改正で効果が変わる可能性もあります(詳しくは「非上場株式の評価」ルールが61年ぶり見直しへをご覧ください)。
「金融機関から提案を受けたが、本当に自社に合っているのか分からない」という段階でも構いません。当事務所では、事業承継の流れに沿って、自社株評価から税負担の試算、否認リスクの検証まで、中立的な立場でサポートしています。
持株会社スキーム・自社株対策のご相談は
三瀬国際税務会計事務所へ
金融機関の提案書のセカンドオピニオンにも対応しています。
報酬については事前にお見積もりをお出しします。
※本コラムは2026年11月時点の法令・通達・公表された裁判例等に基づく一般的な解説です。報道された否認事例の詳細は公表されておらず、本文中の分析は専門誌等における実務家の見解を参考にしています。税制改正や個別の事実関係により取扱いが異なる場合がありますので、実際の対策にあたっては税理士等の専門家に個別にご相談ください。


